Покупка золотых украшений — это не инвестиция в золото
В Узбекистане золото традиционно считается одним из самых надёжных способов сохранить сбережения. Люди годами покупают кольца, серьги, браслеты и целые комплекты украшений. Хранят их дома, передают дочерям и внучкам по наследству, покупают на свадьбы и при этом говорят: «Золото — это богатство». Но в большинстве случаев это не инвестиция, а покупка ювелирного изделия.
Недавно одна из моих близких родственниц продала старые золотые украшения. Хотя за прошедшие годы цена золота на мировом рынке значительно выросла, её украшения оценили и выкупили по очень низкой цене. Это её сильно расстроило. Затем она купила новый, более современный комплект украшений и снова была вынуждена доплатить значительную сумму. Почему так происходит?
Потому что, покупая украшение, мы платим не только за само золото. В его стоимость также входят:
Но когда украшение приходит время продавать, большая часть этой стоимости не учитывается. В основном изделие оценивают исходя из его веса и пробы золота.
В итоге человек сначала покупает украшение по высокой цене, в которую уже включены расходы на его изготовление, продажу и другие издержки. А когда приходит время продавать, получает за него сумму, близкую к стоимости золота как лома. После этого он снова покупает новое украшение и повторяет тот же сценарий. Это не инвестиция. Это покупка золота в форме ювелирных изделий, сопровождающаяся высокими издержками.
Потому что, покупая украшение, мы платим не только за само золото. В его стоимость также входят:
- работа ювелира;
- дизайн изделия;
- драгоценные камни и декоративные элементы;
- торговая наценка;
- в некоторых случаях — бренд и модные тенденции.
Но когда украшение приходит время продавать, большая часть этой стоимости не учитывается. В основном изделие оценивают исходя из его веса и пробы золота.
В итоге человек сначала покупает украшение по высокой цене, в которую уже включены расходы на его изготовление, продажу и другие издержки. А когда приходит время продавать, получает за него сумму, близкую к стоимости золота как лома. После этого он снова покупает новое украшение и повторяет тот же сценарий. Это не инвестиция. Это покупка золота в форме ювелирных изделий, сопровождающаяся высокими издержками.
Сколько чистого золота вы получите за одни и те же деньги?
Введите сумму — сравним украшение и слиток
Сумма покупки
сум
Украшение, 583 проба
9,15 г
чистого золота
Если продать сейчас: 14 083 000 сум
Выгода слитка
+3,2 г золота
Конечно, женщины покупают украшения ради их эстетической, семейной и эмоциональной ценности. Их выбирают для свадьбы, в качестве подарка или просто для себя. Но давайте не будем называть это инвестицией в золото.
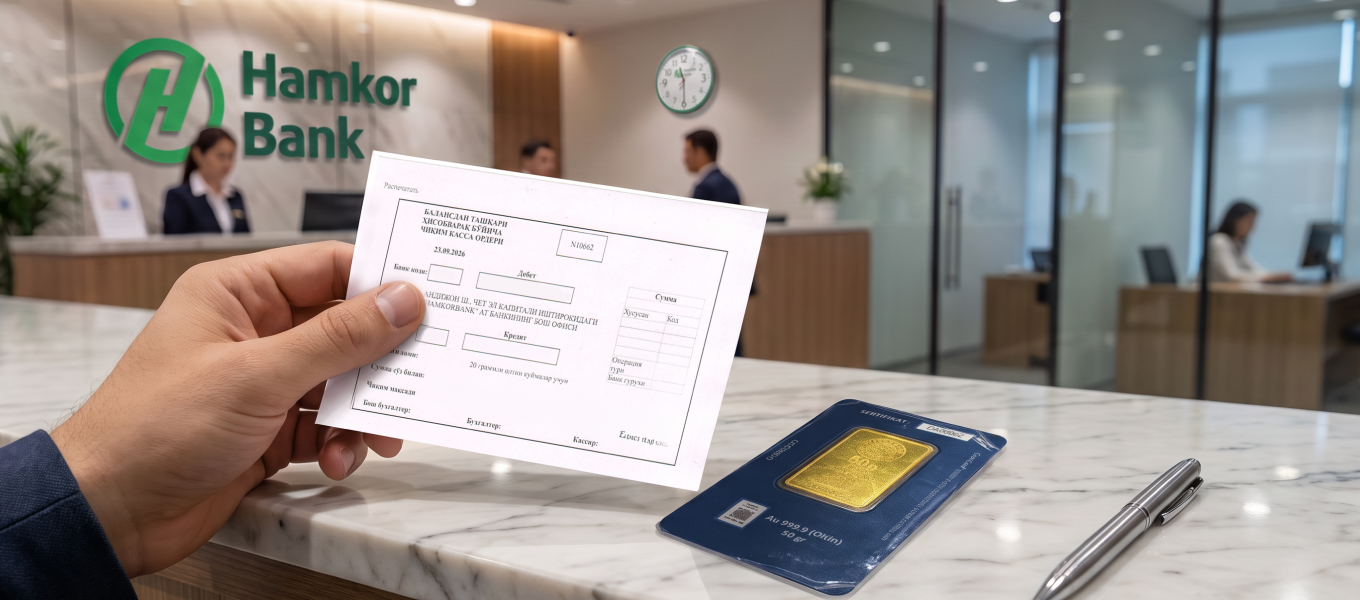
Сегодня у жителей Узбекистана есть более практичная альтернатива — золотые мерные слитки 999,9 пробы, которые можно покупать и продавать через банки. Один из банков, предоставляющих такую возможность в Узбекистане, — Hamkorbank. Стоимость таких слитков формируется с учётом стоимости золота на мировом рынке, а цены продажи и обратного выкупа регулярно публикуются, поэтому покупатель может заранее увидеть, по какой цене банк продаёт золото и по какой готов его выкупить. В Hamkorbank также можно приобрести мерные золотые слитки 999,9 пробы. Согласно официальной информации банка, доступны слитки весом 5, 10, 20, 50 и 100 граммов. Это позволяет выбрать подходящий вариант в зависимости от суммы, которую вы готовы вложить, и цели накопления. Подробнее о золотых слитках Hamkorbank, их весе и условиях покупки можно узнать на сайте банка.
Сегодня у жителей Узбекистана есть более практичная альтернатива — золотые мерные слитки 999,9 пробы, которые можно покупать и продавать через банки. Один из банков, предоставляющих такую возможность в Узбекистане, — Hamkorbank. Стоимость таких слитков формируется с учётом стоимости золота на мировом рынке, а цены продажи и обратного выкупа регулярно публикуются, поэтому покупатель может заранее увидеть, по какой цене банк продаёт золото и по какой готов его выкупить. В Hamkorbank также можно приобрести мерные золотые слитки 999,9 пробы. Согласно официальной информации банка, доступны слитки весом 5, 10, 20, 50 и 100 граммов. Это позволяет выбрать подходящий вариант в зависимости от суммы, которую вы готовы вложить, и цели накопления. Подробнее о золотых слитках Hamkorbank, их весе и условиях покупки можно узнать на сайте банка.
Цены на золотые слитки
999,9 проба · цены Центробанка
Банк продаёт
17 953 000сум
Банк выкупает
16 158 000сум
Разница (спред)
1 795 000сум
Сертификат к каждому слитку Забронировать в отделении
При покупке слитка вы платите прежде всего за само золото. Hamkorbank предлагает золотые слитки разного веса, поэтому можно выбрать подходящий вариант в зависимости от финансовых возможностей и цели накопления.
Здесь нет оплаты за ювелирную работу, дизайн или модные элементы, стоимость которых при последующей продаже может не учитываться. Конечно, между ценой покупки и ценой обратного выкупа банком существует разница, но она минимальна. Это прозрачные издержки, связанные с инвестированием, а не повторяющиеся потери, которые возникают каждый раз при покупке нового украшения.
Здесь нет оплаты за ювелирную работу, дизайн или модные элементы, стоимость которых при последующей продаже может не учитываться. Конечно, между ценой покупки и ценой обратного выкупа банком существует разница, но она минимальна. Это прозрачные издержки, связанные с инвестированием, а не повторяющиеся потери, которые возникают каждый раз при покупке нового украшения.
Цена золота может существенно меняться в краткосрочной перспективе и даже резко снижаться. Поэтому рассматривать золото как инструмент для получения быстрой прибыли не стоит. Однако на длительном горизонте золото может быть одним из активов, помогающих сохранять стоимость капитала и снижать влияние инфляции на сбережения. Главная задача золота — не быстро увеличить состояние, а сохранить покупательную способность капитала в долгосрочной перспективе.
Золото имеет ещё одно важное преимущество — высокую ликвидность. То есть при необходимости его можно относительно быстро превратить в деньги. В отличие от многих других активов, для продажи золота не обязательно ждать месяцы или годы: при наличии возможности обратного выкупа его можно продать в течение нескольких дней и снова распоряжаться полученными средствами.
Поэтому смысл вложений в золото не в том, чтобы ждать, насколько вырастет его цена в краткосрочной перспективе. Его основная ценность — в возможности сохранять капитал в долгосрочном периоде, снижать влияние инфляции и при необходимости быстро превращать его в деньги.
Главный вопрос не в том, сколько золота мы покупаем. Важно понимать, для чего мы его покупаем, в какой форме храним и зачем сохраняем. С этой точки зрения стандартные золотые слитки, которые предлагают банки, в том числе слитки 999,9 пробы Hamkorbank, могут быть одним из практичных способов накопления золота.
Три вещи, которые стоит сделать уже сейчас:
Золото имеет ещё одно важное преимущество — высокую ликвидность. То есть при необходимости его можно относительно быстро превратить в деньги. В отличие от многих других активов, для продажи золота не обязательно ждать месяцы или годы: при наличии возможности обратного выкупа его можно продать в течение нескольких дней и снова распоряжаться полученными средствами.
Поэтому смысл вложений в золото не в том, чтобы ждать, насколько вырастет его цена в краткосрочной перспективе. Его основная ценность — в возможности сохранять капитал в долгосрочном периоде, снижать влияние инфляции и при необходимости быстро превращать его в деньги.
Главный вопрос не в том, сколько золота мы покупаем. Важно понимать, для чего мы его покупаем, в какой форме храним и зачем сохраняем. С этой точки зрения стандартные золотые слитки, которые предлагают банки, в том числе слитки 999,9 пробы Hamkorbank, могут быть одним из практичных способов накопления золота.
Три вещи, которые стоит сделать уже сейчас:
Посчитайте реальную долю золота в вашем капитале
Посчитайте реальную долю золота в вашем капитале
- всех золотых украшений;
- золотых слитков;
- инвестиционного золота.
Если речь идёт об инвестиционном золоте, убедитесь, что за ним действительно стоит определённое количество золота, оно учитывается отдельно, принадлежит вам и по условиям договора вы имеете право свободно им распоряжаться или получить соответствующее золото. У многих узбекских семей золото может незаметно составлять 25–50% накопленного капитала, особенно если семья практически не использует другие инвестиционные инструменты. Но это не диверсификация. Это концентрация капитала в одном активе.
Кроме того, значительная часть этого капитала может храниться в наиболее затратной форме — в виде ювелирных изделий.
Кроме того, значительная часть этого капитала может храниться в наиболее затратной форме — в виде ювелирных изделий.
Выбирайте форму золота в зависимости от цели
Если цель — красота, семейная традиция, подарок дочери или память о близком человеке, у украшений есть своё предназначение. Храните их и воспринимайте именно как украшения, а не как инвестицию.
Если же цель — сохранить часть капитала именно в золоте, тогда стандартные золотые слитки 999,9 пробы могут быть более подходящим вариантом. В Узбекистане такие слитки можно покупать через банки, в том числе в офисах Hamkorbank.
Настоящее изменение заключается не в переходе от золота 583 пробы к золоту 999,9 пробы. Гораздо важнее изменить сам подход — перейти от накопления украшений ради потребления или эмоциональной ценности к осознанному распределению капитала.
Если же цель — сохранить часть капитала именно в золоте, тогда стандартные золотые слитки 999,9 пробы могут быть более подходящим вариантом. В Узбекистане такие слитки можно покупать через банки, в том числе в офисах Hamkorbank.
Настоящее изменение заключается не в переходе от золота 583 пробы к золоту 999,9 пробы. Гораздо важнее изменить сам подход — перейти от накопления украшений ради потребления или эмоциональной ценности к осознанному распределению капитала.
Храните слиток в банке, а не дома
Депозитные ячейки Hamkorbank — для слитков, сертификатов и документов. Срок аренды выбираете сами.
Арендовать ячейку 
Определите долю золота в своём капитале
Инвестиционное золото может выполнять защитную функцию и помогать снижать риски, связанные с:
При этом само золото не создаёт денежного потока. Оно не приносит арендный доход, не выплачивает дивиденды и не даёт долю в прибыли бизнеса.
Золото прежде всего рассматривается как часть диверсифицированного инвестиционного портфеля. В зависимости от целей и уровня риска долю золота около 5–10% общего капитала часто рассматривают как один из возможных вариантов распределения активов. В Узбекистане для тех, кто рассматривает инвестиции в физическое золото, есть возможность приобретать через банки золотые слитки 999,9 пробы. Например, Hamkorbank предлагает золотые слитки различного веса.
Для многих семей хранение 5–10% сбережений в золоте может быть разумным подходом. Долю до 10–15% можно рассматривать как более высокий уровень в тех случаях, когда есть дополнительная потребность в золоте или конкретная финансовая цель.
Значительно большая доля — это уже не столько защита капитала, сколько его чрезмерная концентрация в одном активе, который не приносит текущего дохода.
Молодая семья, которая ещё не располагает значительным капиталом, может постепенно сформировать небольшой запас золота. Например, можно поставить цель накопить 50 граммов. Однако это не универсальное финансовое правило. Такие накопления не должны формироваться за счёт финансовой подушки безопасности, средств на жильё или образование либо инвестиций, которые приносят доход.
- инфляцией;
- обесцениванием национальной валюты;
- геополитической нестабильностью;
- кризисами на финансовых рынках.
При этом само золото не создаёт денежного потока. Оно не приносит арендный доход, не выплачивает дивиденды и не даёт долю в прибыли бизнеса.
Золото прежде всего рассматривается как часть диверсифицированного инвестиционного портфеля. В зависимости от целей и уровня риска долю золота около 5–10% общего капитала часто рассматривают как один из возможных вариантов распределения активов. В Узбекистане для тех, кто рассматривает инвестиции в физическое золото, есть возможность приобретать через банки золотые слитки 999,9 пробы. Например, Hamkorbank предлагает золотые слитки различного веса.
Для многих семей хранение 5–10% сбережений в золоте может быть разумным подходом. Долю до 10–15% можно рассматривать как более высокий уровень в тех случаях, когда есть дополнительная потребность в золоте или конкретная финансовая цель.
Значительно большая доля — это уже не столько защита капитала, сколько его чрезмерная концентрация в одном активе, который не приносит текущего дохода.
Молодая семья, которая ещё не располагает значительным капиталом, может постепенно сформировать небольшой запас золота. Например, можно поставить цель накопить 50 граммов. Однако это не универсальное финансовое правило. Такие накопления не должны формироваться за счёт финансовой подушки безопасности, средств на жильё или образование либо инвестиций, которые приносят доход.
Храните слиток в банке, а не дома
Депозитные ячейки Hamkorbank — для слитков, сертификатов и документов. Срок аренды выбираете сами.
Арендовать ячейку 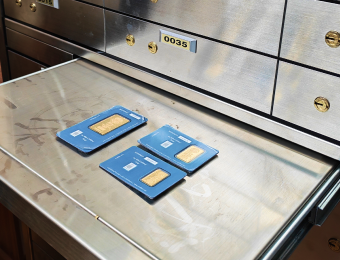
Риск заключается не только в том, что цена золота может временно снизиться.
Гораздо более серьёзный риск — ещё десять лет считать ювелирные украшения инвестициями, регулярно терять деньги при их продаже и замене и одновременно держать слишком большую долю семейного капитала в активе, который не приносит текущего дохода.
Проверьте себя
- Сколько золота действительно принадлежит вашей семье?
- В какой форме оно хранится?
- Какую долю вашего общего капитала оно составляет?
- Соответствует ли эта форма хранения вашей реальной финансовой цели?
Поделитесь этой статьёй с близкими.
Умение отличать золотые украшения от инвестиционного золота — один из важных аспектов финансовой грамотности.
Хондамир Нусратхужаев
международный эксперт по исламским финансам, бывший член Совета AAOIFI (2016–2023), эксперт по международному исламскому банкингу, автор канала Mufeed Moliya.